

Laporan: Hermansyah
KOTA PALEMBANG, BS – Sudah membayar premi asuransi jiwa kredit di muka, tetapi ketika debitur meninggal dunia, klaim justru ditolak. Ironisnya, keluarga yang ditinggalkan masih harus menghadapi tagihan pembiayaan, bahkan dugaan ancaman penarikan mobil Toyota Fortuner.
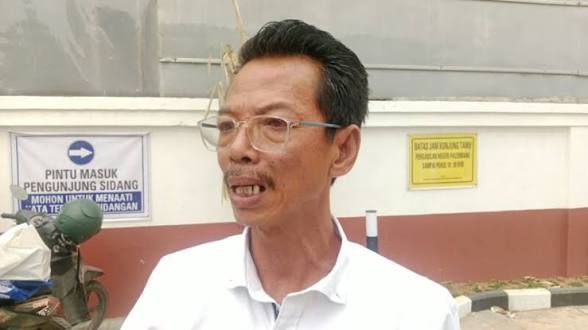
Arief menilai, sengketa antara ahli waris almarhum Supriadi dengan PT Asuransi Simas Jiwa Unit Usaha Syariah dan PT CIMB Niaga Auto Finance tersebut menjadi persoalan serius yang menyangkut kepastian perlindungan konsumen.
“Jangan sampai konsumen sudah membayar premi asuransi jiwa kredit di muka, tetapi ketika risiko yang dipertanggungkan benar-benar terjadi, ahli waris justru dihadapkan pada penolakan klaim dan persoalan tagihan pembiayaan. Ini yang harus dijelaskan secara transparan kepada konsumen,” tegas Arief saat dikonfirmasi, pada Selasa (20/10/2026)
Perkara ini bermula ketika Supriadi mengambil pembiayaan satu unit Toyota Fortuner melalui PT CIMB Niaga Auto Finance. Dalam perjanjian pembiayaan tersebut, Supriadi diwajibkan membayar premi Asuransi Jiwa Kredit (AJK) untuk masa perlindungan selama tiga tahun kepada PT Asuransi Simas Jiwa Unit Usaha Syariah.
Namun, Supriadi meninggal dunia akibat sakit pada 28 Maret 2026. Ketika ahli waris mengajukan klaim asuransi, permohonan tersebut disebut ditolak dengan alasan adanya masa tunggu selama 360 hari.
Penolakan itu kemudian memicu sengketa hukum. Hayana, istri sekaligus ahli waris Supriadi, bersama anak-anaknya mengajukan gugatan perbuatan melawan hukum (PMH) terhadap perusahaan asuransi dan perusahaan pembiayaan tersebut.
Gugatan itu terdaftar di PN Tangerang dengan nomor perkara 1194/Pdt.G/2026/PN.Tng dan kini memasuki proses mediasi.
Arief mengatakan, pihak keluarga mempersoalkan ketentuan masa tunggu 360 hari yang tercantum dalam sertifikat asuransi.
Menurutnya, terdapat keterangan lain dalam dokumen yang menyebutkan bahwa klaim sebelum 2 Desember 2025 tidak mendapatkan pembayaran manfaat asuransi.
“Kalau dalam satu dokumen terdapat ketentuan yang berpotensi menimbulkan penafsiran berbeda, konsumen harus mendapatkan penjelasan yang terang. Jangan sampai ketika terjadi risiko, justru muncul perbedaan pemahaman mengenai kapan perlindungan itu berlaku,” ujarnya.
Menurut Arief, almarhum Supriadi meninggal dunia pada Maret 2026. Karena itu, pihak ahli waris menilai penolakan klaim tersebut perlu diuji berdasarkan isi sertifikat asuransi, ketentuan masa tunggu, serta informasi yang diberikan ketika perjanjian dibuat.
Ia juga menyinggung asas contra proferentem sebagaimana berkaitan dengan Pasal 1349 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yakni prinsip penafsiran klausul yang meragukan dengan mempertimbangkan pihak yang tidak menyusun klausul tersebut.
“Klausul dalam perjanjian harus dibuat secara jelas dan tidak menimbulkan kebingungan. Apabila terdapat ketentuan yang kabur atau bermakna ganda, persoalan itu harus diuji secara hukum dengan memperhatikan posisi konsumen,” katanya.
Selain penolakan klaim, Arief turut mempertanyakan transparansi informasi produk asuransi yang diterima konsumen sejak awal perjanjian.
Ia menyoroti dugaan tidak diserahkannya Ringkasan Informasi Produk dan/atau Layanan (RIPLAY) kepada konsumen sebelum atau ketika perjanjian disepakati.
Padahal, menurutnya, informasi mengenai manfaat pertanggungan, masa tunggu, pengecualian, hingga persyaratan klaim merupakan hal penting yang harus dipahami konsumen.
Arief juga menilai persoalan tersebut perlu ditelaah berdasarkan ketentuan perlindungan konsumen, termasuk Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
“Konsumen berhak memahami produk yang dibelinya. Informasi mengenai masa tunggu dan pengecualian tidak boleh menjadi persoalan baru ketika keluarga sedang menghadapi musibah. Semua harus terang sejak awal,” tegasnya.
Menurut Arief, persoalan semakin berat karena keluarga almarhum juga menghadapi penagihan dari perusahaan pembiayaan. Bahkan, pihak keluarga mengaku menghadapi dugaan ancaman penarikan kendaraan yang masih menjadi objek kredit.
Situasi tersebut dinilai menambah beban keluarga yang masih berduka atas meninggalnya Supriadi.
Arief meminta agar status kewajiban pembiayaan dan penanganan klaim asuransi dijelaskan secara terbuka, sehingga tidak terjadi ketidakpastian berkepanjangan bagi ahli waris.
Ia juga menyinggung perlunya evaluasi terhadap praktik penagihan berdasarkan ketentuan perlindungan konsumen di sektor jasa keuangan, termasuk POJK Nomor 22 Tahun 2023.
“Ketika debitur meninggal dunia dan terdapat asuransi jiwa kredit, status klaim serta kewajiban pembiayaan harus dijelaskan secara transparan. Jangan sampai keluarga terus dibayangi ketidakpastian karena persoalan klaim yang belum selesai,” ujarnya.
Meski demikian, dugaan penagihan agresif dan ancaman penarikan kendaraan tersebut merupakan keterangan dari pihak penggugat yang masih memerlukan konfirmasi dari perusahaan terkait serta pengujian dalam proses hukum.
Melalui gugatan PMH di PN Tangerang, Hayana dan anak-anaknya meminta majelis hakim menyatakan seluruh sisa utang pembiayaan Supriadi lunas demi hukum.
Penggugat juga meminta agar BPKB asli Toyota Fortuner diserahkan kepada ahli waris serta menuntut ganti rugi atas kerugian yang diklaim dialami keluarga, termasuk tekanan psikologis.
Arief mengingatkan masyarakat agar tidak hanya memperhatikan besaran cicilan ketika mengambil pembiayaan kendaraan, tetapi juga mencermati ketentuan asuransi jiwa kredit yang menyertainya.
Menurutnya, masa tunggu, pengecualian pertanggungan, dan persyaratan klaim harus dipahami sejak awal agar tidak menimbulkan persoalan ketika risiko yang dipertanggungkan terjadi.
“Jangan hanya melihat cicilan dan premi. Pelajari juga apa saja yang dijamin, kapan perlindungan berlaku, serta apa yang menjadi pengecualian. Konsumen harus memperoleh informasi yang jelas agar haknya tidak menjadi persoalan ketika musibah datang,” pungkasnya.
Hingga kini, penyelesaian sengketa tersebut masih bergantung pada proses mediasi dan tahapan hukum selanjutnya. Adapun dalil penolakan klaim, persoalan transparansi produk, serta tuntutan pelunasan pembiayaan masih harus diuji dalam proses hukum dengan tetap memberikan ruang bagi para pihak untuk menyampaikan penjelasan.